Um projeto em análise na Câmara dos Deputados prevê uma mudança na forma como despesas com a educação de pessoas autistas são consideradas na declaração do Imposto de Renda. O texto permite a dedução integral desses gastos.
A proposta trata de uma categoria específica de despesas educacionais e busca permitir que o valor desembolsado seja considerado por completo no cálculo do imposto, conforme as regras previstas no projeto.
O tema está em tramitação no Legislativo e ainda depende da análise das etapas previstas para propostas apresentadas na Câmara. Até que haja mudança na legislação, continuam valendo as regras atualmente aplicáveis à declaração do Imposto de Renda.
O que o projeto prevê
O ponto central do texto é autorizar o abatimento integral das despesas relacionadas à educação de pessoas autistas. Na prática, a medida pretende fazer com que esses gastos sejam considerados de forma específica na apuração do imposto devido.
A proposta não trata de uma alteração geral nas deduções do Imposto de Renda. O foco está nas despesas educacionais vinculadas a pessoas autistas, que passariam a ter tratamento próprio caso o projeto seja aprovado e transformado em norma.
O texto foi apresentado para ser analisado pela Câmara dos Deputados. A previsão de dedução integral significa que o projeto busca permitir o reconhecimento do total gasto, e não apenas de uma parcela definida pelas regras gerais aplicáveis às despesas com educação.
Impacto na declaração
Se a proposta avançar e entrar em vigor, a mudança poderá afetar a maneira como contribuintes informam despesas educacionais de pessoas autistas na declaração anual do Imposto de Renda. O valor passaria a ser lançado de acordo com o tratamento específico estabelecido pela nova regra.
A medida, no entanto, ainda não produz efeitos para as declarações apresentadas sob a legislação atual. A possibilidade de dedução integral depende da conclusão da tramitação e da aprovação do texto nos termos previstos no processo legislativo.
O projeto também não altera, por si só, as demais regras do Imposto de Renda. Sua abrangência está relacionada ao reconhecimento das despesas educacionais de pessoas autistas e à forma como esses valores poderão ser considerados no cálculo do tributo.
Diferença em relação ao tratamento geral
Ao propor uma regra específica, o texto estabelece uma distinção entre os gastos educacionais de pessoas autistas e o tratamento aplicado às despesas com educação dentro do modelo geral de declaração.
Essa diferenciação está ligada à previsão de dedução integral. O projeto parte da ideia de que, para essa finalidade, o valor das despesas educacionais deve ser considerado sem a limitação prevista no regime geral, conforme a redação em análise.
A proposta, portanto, concentra-se no critério de reconhecimento do gasto. O debate legislativo deverá definir se a alteração será aprovada e em que termos a regra poderá ser incorporada à legislação do Imposto de Renda.
Tramitação no Legislativo
Como o projeto está em análise na Câmara, a mudança ainda não foi incorporada às normas em vigor. A tramitação legislativa é a etapa em que o texto é examinado pelos órgãos responsáveis antes de uma eventual votação.
Durante esse processo, o conteúdo da proposta pode ser discutido pelos parlamentares e submetido às fases previstas para sua apreciação. A aprovação de um projeto depende do andamento nas instâncias competentes e da conclusão do processo legislativo aplicável.
Por isso, a previsão de dedução integral deve ser entendida como uma medida ainda em avaliação. O direito ao abatimento somente poderá ser aplicado se a proposta for aprovada e passar a integrar a legislação vigente.
O que muda para os contribuintes
O projeto é voltado aos contribuintes que informam no Imposto de Renda despesas educacionais relacionadas a pessoas autistas. Caso seja aprovado, o texto poderá permitir que esses gastos sejam deduzidos integralmente, segundo o modelo proposto.
A alteração prevista não representa uma autorização imediata para que o valor total seja lançado nas declarações atuais. Enquanto não houver mudança legal, o preenchimento deve seguir as regras oficiais em vigor para o ano correspondente.
A proposta também não elimina a necessidade de comprovação das despesas nem define, neste resumo, procedimentos para a declaração. Eventuais exigências de documentação e de preenchimento deverão observar a regulamentação aplicável caso a medida seja aprovada.
Próximos passos
O avanço do projeto dependerá da tramitação na Câmara dos Deputados. O texto ainda precisa ser analisado dentro do processo legislativo antes de uma eventual aprovação.
Até a conclusão desse processo, a dedução integral permanece como uma possibilidade prevista na proposta, e não como um benefício já disponível aos contribuintes. A regra atualmente válida para o Imposto de Renda continua sendo a referência para as declarações apresentadas neste período.
A discussão coloca em pauta o tratamento tributário dado às despesas educacionais de pessoas autistas. O resultado da análise na Câmara definirá se a legislação passará a permitir o abatimento integral desses valores.
Fonte: Agência Câmara de Notícias.
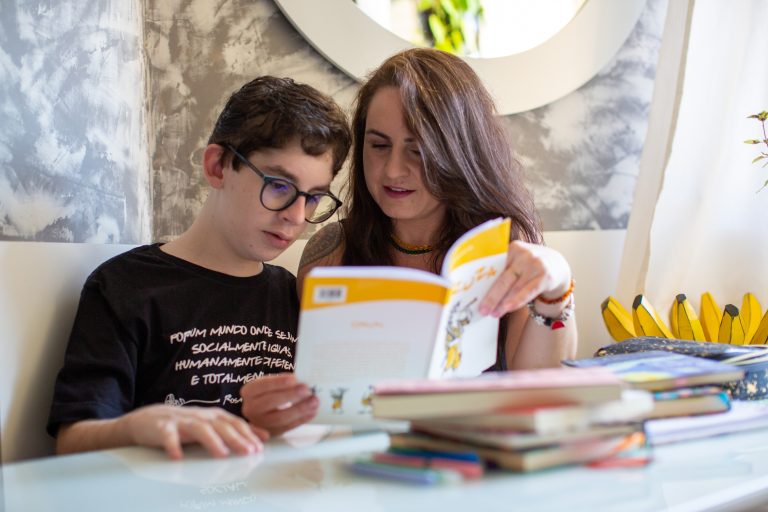
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.