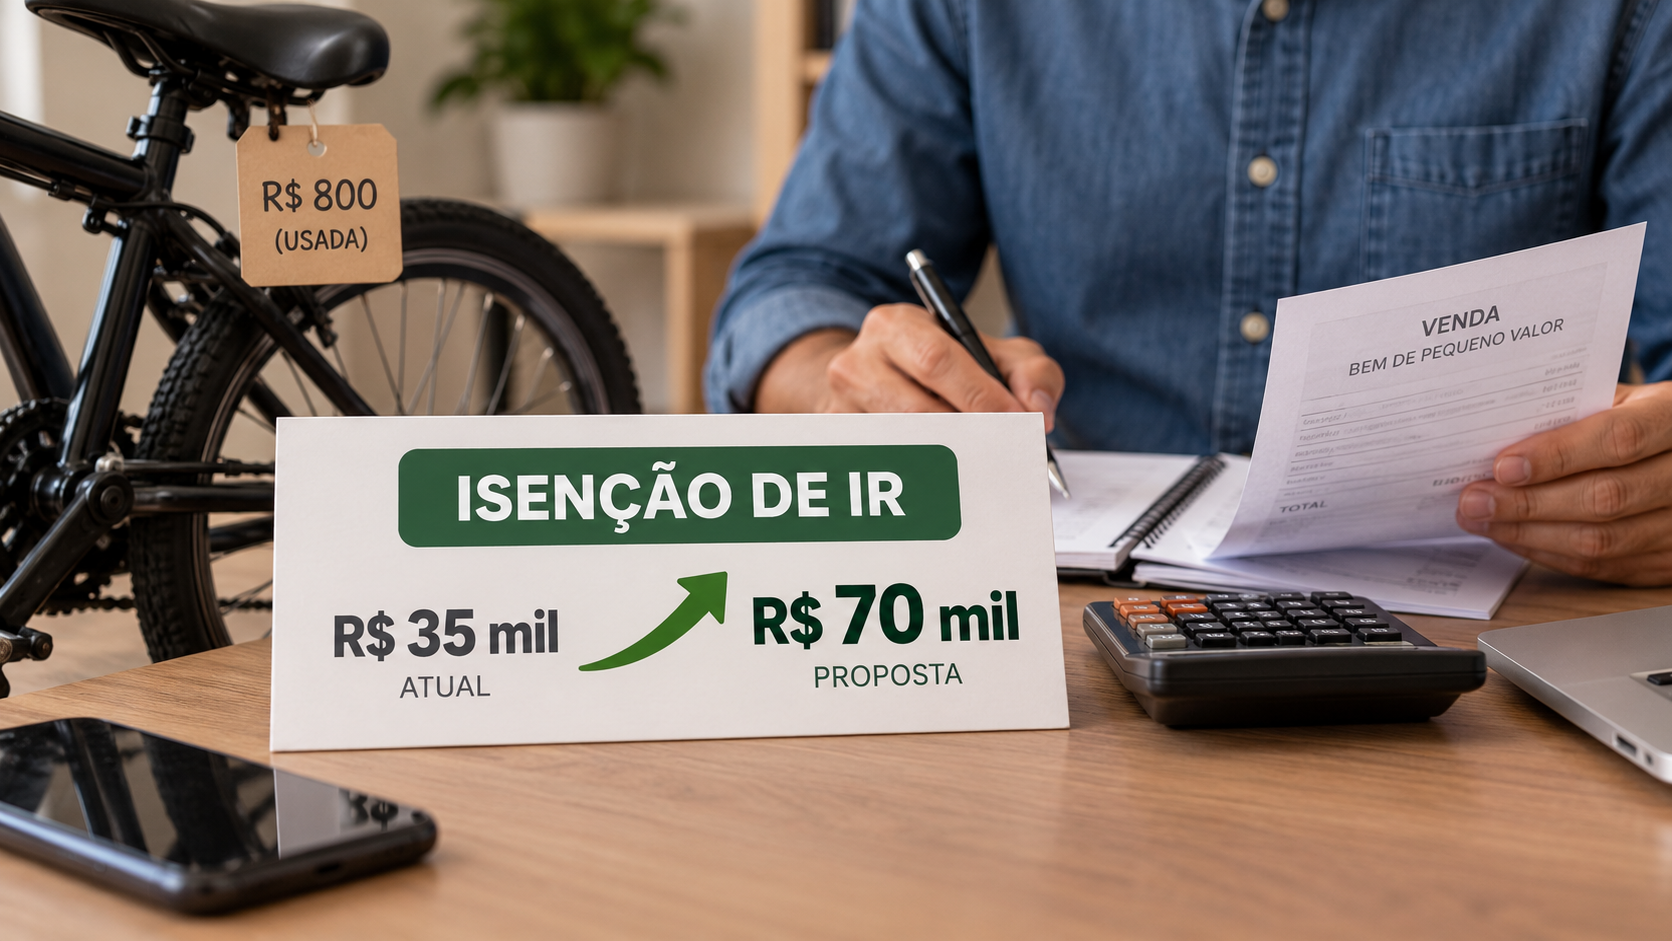
Uma proposta em análise na Câmara dos Deputados prevê uma mudança no parâmetro usado para definir a isenção do Imposto de Renda sobre a venda de bens de pequeno valor. O texto estabelece que o limite atualmente fixado em R$ 35 mil passe para R$ 70 mil.
A alteração alcançaria operações de venda de bens que hoje são avaliadas a partir desse valor de referência para verificar se há incidência do imposto. Se a proposta avançar e for aprovada, a nova faixa poderá ampliar o número de transações enquadradas na regra de isenção.
O projeto trata de situações em que uma pessoa vende um bem por determinado valor e precisa verificar se a operação deve ser considerada no cálculo do ganho de capital para fins de Imposto de Renda. A mudança não elimina a necessidade de observar as demais regras aplicáveis à declaração e à apuração do imposto.
O que está previsto no texto
O ponto central da proposta é a atualização do limite de valor usado para classificar determinadas vendas como operações de pequeno valor. Pela regra mencionada no projeto, a referência passaria de R$ 35 mil para R$ 70 mil.
Na prática, a mudança faria com que vendas dentro do novo teto pudessem ser alcançadas pela mesma hipótese de isenção prevista para operações de menor valor. O texto, portanto, concentra-se no valor-limite utilizado na legislação do Imposto de Renda.
A proposta não trata a venda de qualquer bem como automaticamente isenta. A aplicação da regra depende do enquadramento da operação nas condições previstas para a isenção. Por isso, a análise deve considerar o tipo de transação e os critérios estabelecidos na legislação tributária.
Como funciona a referência atual
O limite de R$ 35 mil é usado como parâmetro para a avaliação de vendas de bens de pequeno valor. Quando uma operação supera a faixa prevista, o contribuinte pode precisar verificar a existência de ganho de capital e as obrigações relacionadas ao Imposto de Renda.
O ganho de capital corresponde à diferença positiva entre o valor pelo qual um bem foi vendido e o custo considerado para sua aquisição, conforme as regras aplicáveis. A existência de uma venda, porém, não significa por si só que haverá imposto a pagar em qualquer situação. É necessário observar as hipóteses de isenção e os demais critérios previstos na legislação.
É justamente nesse ponto que a proposta pretende atuar. Em vez de manter o valor de R$ 35 mil como referência para as vendas de pequeno valor, o projeto sugere a adoção do teto de R$ 70 mil.
Impacto para quem vende bens ocasionalmente
A mudança seria relevante principalmente para pessoas que realizam vendas eventuais de bens e precisam avaliar se a operação deve ser informada como sujeita à apuração de ganho de capital. Com a elevação do limite, transações de valor superior ao teto atual, mas de até R$ 70 mil, poderiam passar a ser analisadas dentro da faixa de isenção prevista no texto.
O efeito concreto dependeria da aprovação da proposta e da forma como a nova regra fosse incorporada à legislação. Enquanto o projeto estiver em tramitação, permanece válida a referência atualmente prevista para o enquadramento das operações.
Também seria necessário verificar, em cada caso, se a operação atende aos requisitos da isenção. O valor da venda é o elemento destacado no projeto, mas a aplicação da regra tributária não deve ser confundida com uma dispensa geral de todas as obrigações relacionadas ao Imposto de Renda.
Por que o projeto mexe no limite
O texto em análise parte da avaliação de que o valor usado como referência para as vendas de pequeno valor deve ser alterado. A proposta, ao dobrar o limite, busca modificar a faixa a partir da qual a operação deixa de ser tratada dentro do parâmetro atual de isenção.
O projeto não cria uma nova modalidade de venda nem altera a natureza dos bens negociados. A mudança prevista está concentrada no valor que separa as operações alcançadas pelo limite de pequeno valor das demais vendas submetidas à verificação das regras de ganho de capital.
Com isso, a discussão na Câmara está relacionada à atualização do marco monetário utilizado pela legislação. A aprovação, no entanto, ainda depende do andamento da proposta no processo legislativo.
O que pode mudar na declaração
Se o texto for aprovado, os contribuintes terão de observar o novo limite ao analisar operações realizadas depois da entrada em vigor da alteração, conforme as regras que eventualmente forem definidas. A mudança poderá afetar a forma de identificar as vendas enquadradas na faixa de isenção.
Até que isso ocorra, não há alteração automática na regra vigente. O limite de R$ 70 mil é uma previsão do projeto em análise, e não um valor já incorporado às normas atualmente aplicáveis.
A declaração de uma operação também poderá depender de outros dados do bem vendido e da situação do contribuinte. Por esse motivo, a eventual aprovação do projeto não dispensaria a conferência das orientações da Receita Federal nem da documentação relacionada à compra e à venda.
Tramitação na Câmara
A proposta está em análise na Câmara dos Deputados. Como ocorre com projetos em tramitação, o texto ainda precisa seguir as etapas previstas no processo legislativo antes de produzir efeitos definitivos.
O conteúdo em discussão estabelece a elevação do limite de R$ 35 mil para R$ 70 mil. A mudança, contudo, somente poderá ser aplicada como regra geral caso o projeto seja aprovado nas instâncias necessárias e entre em vigor nos termos definidos pelo processo legislativo.
Até a conclusão dessa tramitação, a referência utilizada pelos contribuintes continua sendo a regra em vigor. A proposta representa, portanto, uma possibilidade de alteração futura na forma de enquadrar vendas de bens de pequeno valor para fins de Imposto de Renda.
O que deve ser observado
Quem vendeu ou pretende vender um bem deve separar a discussão sobre o projeto da legislação atualmente válida. O limite de R$ 70 mil ainda depende da aprovação da proposta e não deve ser tratado como uma isenção já disponível.
Também é importante diferenciar o valor da venda do eventual ganho obtido na operação. A avaliação tributária considera as regras específicas aplicáveis ao bem e à transação, além das informações que precisam ser mantidas para eventual declaração.
Enquanto a proposta não for transformada em norma, devem ser observados o limite vigente e as orientações oficiais para o cálculo e a declaração de eventuais ganhos de capital. Caso o projeto avance, a nova redação e a data de início de sua aplicação definirão como o limite deverá ser utilizado.
Fonte: Agência Câmara de Notícias.