Uma proposta em análise na Câmara dos Deputados prevê isenção do Imposto sobre Produtos Industrializados (IPI) na compra de veículos utilitários destinados ao trabalho de feirantes. O texto busca criar um tratamento tributário específico para quem utiliza esse tipo de veículo na rotina profissional, especialmente no transporte relacionado à atividade em feiras.
A medida ainda está em tramitação e não altera a cobrança atual do imposto. Para que o benefício passe a valer, o projeto precisa avançar na Câmara e cumprir as demais etapas de análise previstas no processo legislativo.
O que está previsto no projeto
O projeto trata da compra de veículos utilitários por feirantes e propõe que essas aquisições possam ser realizadas sem a incidência do IPI. A regra teria como referência o uso profissional do veículo, vinculando o benefício à atividade exercida nas feiras.
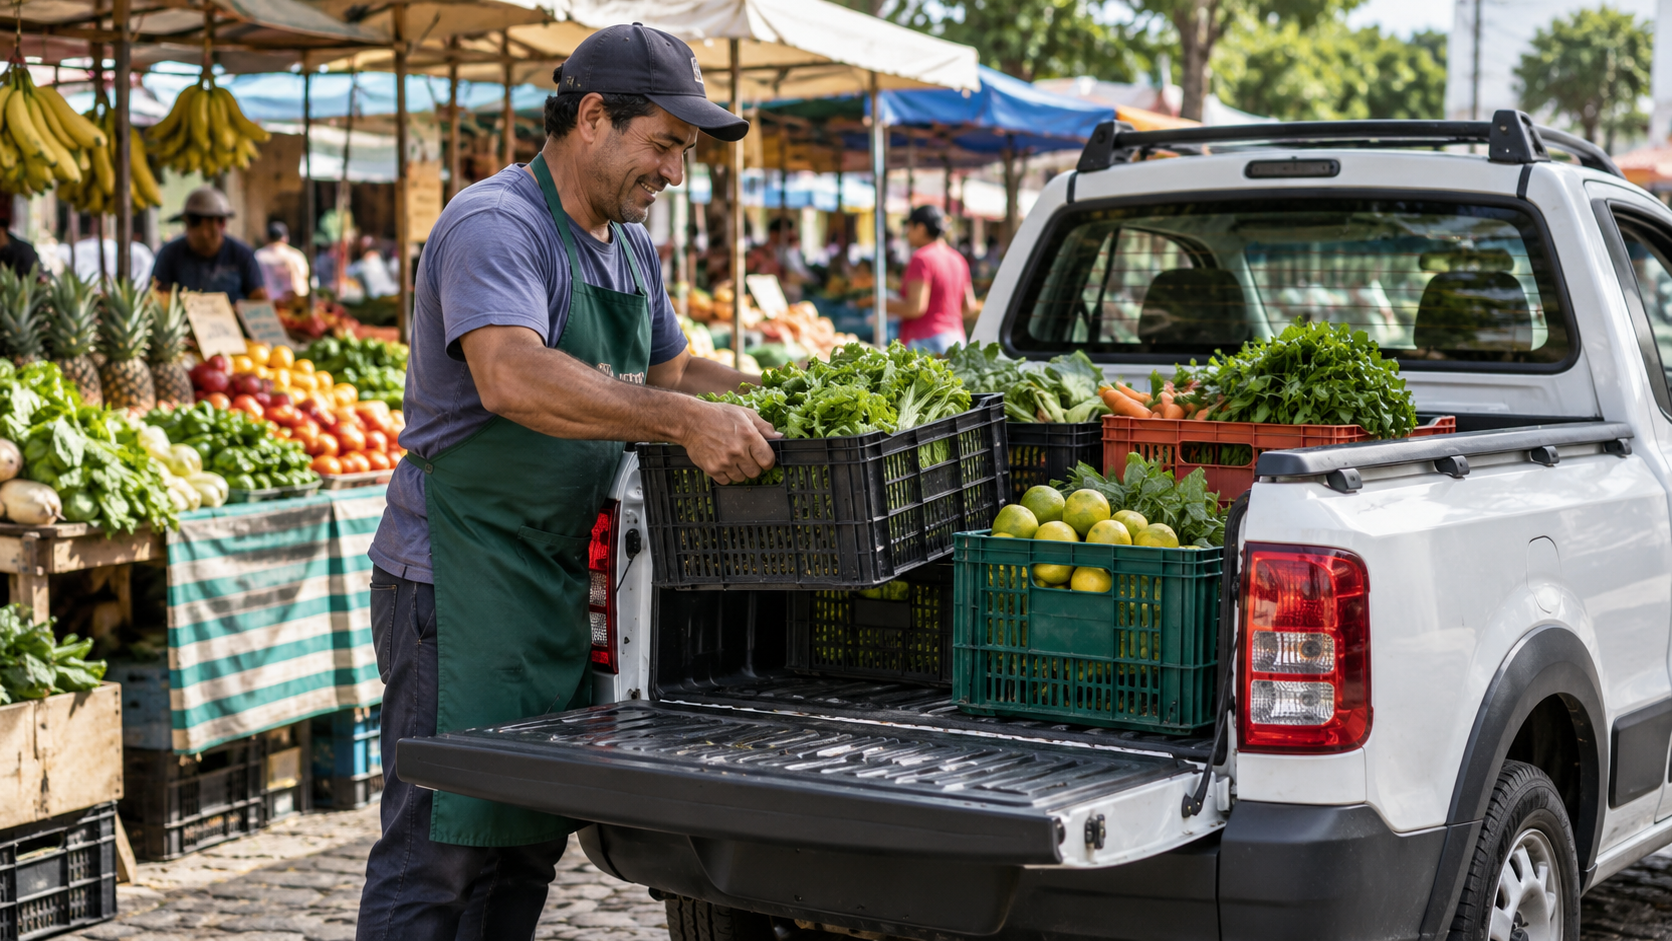
Na prática, a proposta relaciona a tributação não apenas ao tipo de veículo, mas também à finalidade de sua utilização. O utilitário considerado pelo texto é aquele empregado como instrumento de trabalho pelo feirante, dentro da operação necessária para levar mercadorias e estruturar a atividade nos pontos de venda.
O IPI é um tributo federal aplicado a produtos industrializados, entre eles os veículos. A retirada do imposto, caso a proposta seja aprovada, reduziria a carga tributária incidente sobre a compra alcançada pela regra. O projeto, porém, não representa uma mudança imediata para os compradores.
Por que o veículo aparece no centro da proposta
Para o feirante, o veículo utilitário pode fazer parte da logística do trabalho. É por meio dele que são realizados deslocamentos ligados à atividade e o transporte dos produtos comercializados nas feiras. A proposta considera essa função profissional ao discutir uma exceção na cobrança do IPI.
O texto, portanto, não trata de uma isenção geral para a compra de automóveis. O foco está nos veículos utilitários vinculados ao trabalho dos feirantes. A concessão do benefício dependerá do enquadramento estabelecido pela própria legislação, caso a proposta seja aprovada.
Essa distinção é relevante porque o projeto não apresenta a desoneração como uma vantagem sem relação com a atividade econômica. A justificativa da medida está associada ao uso do veículo como parte da estrutura necessária para a participação em feiras e para o transporte das mercadorias até os locais de comercialização.
Benefício ainda não está disponível
Enquanto o projeto não for aprovado, as regras atuais de cobrança do IPI continuam valendo. Feirantes interessados na compra de veículos utilitários não podem aplicar a isenção apenas com base na existência da proposta em tramitação.
A apresentação do texto também não garante que a medida será convertida em lei. O projeto ainda precisa ser analisado pelo Congresso Nacional, e o conteúdo poderá ser examinado ao longo da tramitação legislativa. Até a conclusão desse processo, não há autorização para tratar o benefício como direito vigente.
Esse ponto diferencia a proposta de uma política pública já implementada. O texto abre uma discussão sobre a possibilidade de reduzir o custo tributário da compra de um veículo de trabalho, mas não modifica, por enquanto, as obrigações de quem realiza esse tipo de aquisição.
Relação entre atividade profissional e imposto
A proposta coloca em debate a relação entre a finalidade econômica do veículo e a incidência do IPI. Em vez de considerar apenas a compra do bem, o texto estabelece como referência o uso do utilitário na atividade exercida pelo feirante.
Essa abordagem busca reconhecer que o veículo pode ter função diretamente ligada à geração de renda. No caso tratado pelo projeto, a utilização está associada ao deslocamento e ao transporte necessários para a venda de produtos em feiras.
O alcance exato da eventual isenção dependerá da redação aprovada e das regras que vierem a disciplinar sua aplicação. Por isso, a proposta não deve ser interpretada como uma liberação automática para qualquer veículo ou para qualquer comprador que tenha relação com o comércio em feiras.
Próximas etapas dependem da tramitação
O projeto segue sob análise na Câmara dos Deputados. A proposta ainda precisa passar pelas etapas legislativas correspondentes antes de produzir efeitos. Enquanto não houver aprovação e mudança efetiva na legislação, permanece o regime atualmente aplicado às compras de veículos.
A tramitação também será responsável por definir se o texto será mantido em sua forma original ou se poderá receber alterações durante a análise. Somente ao final do processo será possível saber quais condições serão adotadas para o eventual acesso à isenção do IPI.
O debate, neste momento, está concentrado na criação de uma regra específica para veículos utilitários utilizados por feirantes. O objetivo apresentado é aproximar o tratamento tributário da realidade de uma atividade que depende do transporte de mercadorias e da movimentação entre os locais de venda.
O que muda para os feirantes, se aprovado
Se a proposta avançar e for convertida em norma, os feirantes poderão ter uma alternativa tributária específica para a compra de veículos utilitários destinados ao trabalho. A aplicação, contudo, ficará condicionada ao cumprimento dos requisitos definidos na legislação aprovada.
Até lá, a principal informação é que não existe isenção decorrente apenas da apresentação ou da tramitação do projeto. A possibilidade de comprar o veículo sem IPI depende da conclusão do processo legislativo e da entrada em vigor da regra.
O projeto, assim, cria uma discussão sobre o custo de aquisição de um instrumento usado na atividade profissional dos feirantes, mas ainda não gera efeitos práticos. A proposta foi divulgada pela Agência Câmara de Notícias.