A Câmara dos Deputados analisa uma proposta que estabelece punição específica para a fraude em folha de pagamento cometida por meio da inclusão de descontos não autorizados. O objetivo do texto é tratar de forma própria a conduta que reduz o valor devido ao trabalhador a partir de um lançamento fraudulento no contracheque.
A medida está relacionada à alteração do Código Penal. Pela proposta, a manipulação da folha para criar ou registrar um desconto sem autorização deixaria de ser examinada apenas a partir de enquadramentos penais já existentes e passaria a contar com previsão específica.
O projeto ainda está em análise na Câmara. Portanto, a regra não está em vigor e não produz, neste momento, uma nova punição aplicável a casos concretos.
O que a proposta pretende alcançar
O ponto central do texto é o registro fraudulento que interfere no cálculo da remuneração. A prática considerada pela proposta ocorre quando um desconto é lançado na folha sem que exista autorização válida para a retirada do valor.
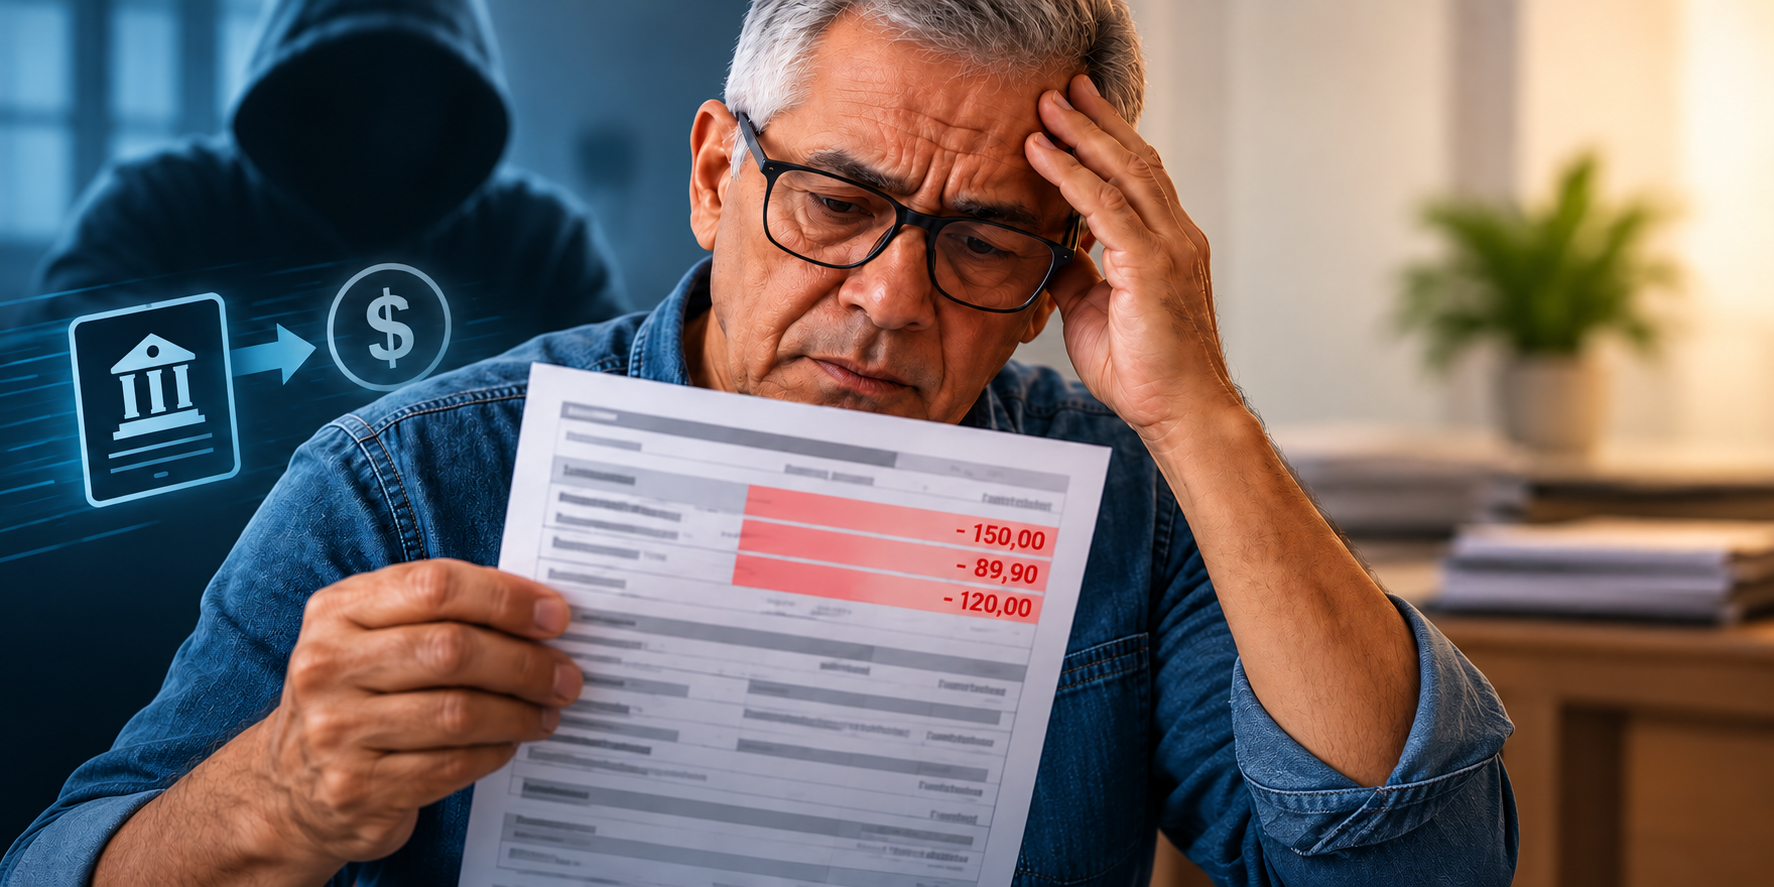
Com o lançamento, o pagamento indicado no contracheque fica menor. A fraude, nesse caso, não está apenas na saída do dinheiro, mas também na forma como a informação é inserida no sistema responsável pelo processamento da remuneração.
A proposta concentra-se nessa etapa porque é nela que o desconto passa a aparecer como parte da folha de pagamento. O registro pode fazer com que uma dedução não autorizada seja apresentada ao trabalhador como se integrasse normalmente o cálculo do salário.
O texto, conforme a apresentação da matéria, busca conferir tratamento penal próprio a esse tipo de manipulação. A previsão alcança a inserção fraudulenta de descontos que não foram autorizados e que produzem redução no valor pago.
Diferença entre desconto legítimo e lançamento fraudulento
Descontos podem aparecer regularmente em uma folha de pagamento quando têm fundamento e autorização correspondentes. A proposta trata de outra situação: aquela em que o lançamento é criado ou inserido de maneira fraudulenta, sem consentimento para a retirada.
Essa distinção é o eixo da medida em análise. O projeto não trata da existência de descontos em geral, mas da utilização indevida da folha para registrar uma cobrança ou dedução que não deveria reduzir a remuneração.
Na prática descrita pelo texto, a informação lançada no contracheque passa a influenciar o valor final recebido. A folha, que deveria refletir os componentes autorizados da remuneração, é usada para produzir uma redução indevida.
A previsão específica proposta para o Código Penal busca individualizar essa conduta. A iniciativa considera a própria manipulação do registro da folha como elemento relevante para a caracterização do comportamento que deve ser punido.
Por que o processamento da folha é o foco
A folha de pagamento reúne os dados utilizados para calcular o valor que será pago ao trabalhador. Entre essas informações estão os componentes da remuneração e as deduções que incidem sobre o pagamento.
Quando um desconto é incluído de forma irregular, o lançamento pode alterar diretamente o resultado apresentado no contracheque. O trabalhador recebe uma quantia menor porque o sistema considera uma dedução que não deveria estar registrada.
É essa relação entre o registro e a redução do pagamento que aparece no centro do projeto. A proposta não se limita a discutir uma cobrança indevida de forma abstrata; ela trata da fraude realizada dentro do mecanismo usado para definir o valor líquido da remuneração.
O enquadramento específico também procura separar a conduta de outros problemas que podem ocorrer no processamento salarial. O texto tem como referência a inserção deliberada de uma informação falsa ou não autorizada para produzir efeito sobre o pagamento.
Alteração prevista no Código Penal
O projeto propõe incluir no Código Penal uma previsão voltada a esse tipo de fraude. A mudança pretende identificar como crime a manipulação da folha que resulte na criação de desconto não autorizado e na diminuição da remuneração.
A criação de um tipo penal próprio é a principal consequência jurídica prevista na proposta. Com isso, a conduta passaria a ser descrita de maneira direta na legislação penal, em vez de depender exclusivamente da aplicação de dispositivos gerais a cada caso.
O texto em análise relaciona a punição ao uso fraudulento da folha de pagamento. A configuração prevista está associada ao lançamento que não corresponde a uma autorização legítima e que interfere no valor destinado ao trabalhador.
Como a proposta ainda tramita no Legislativo, seu conteúdo pode passar por mudanças durante a análise. A eventual criação do crime dependerá da aprovação do projeto nas etapas previstas para a tramitação e da conclusão do processo legislativo.
Tramitação e situação atual
A iniciativa está em análise na Câmara dos Deputados. Nesse estágio, o texto ainda não se transformou em lei e não alterou as regras atualmente aplicáveis aos descontos em folha.
A tramitação legislativa permite que o projeto seja examinado, discutido e eventualmente modificado antes de uma decisão final. A redação apresentada na proposta é, portanto, o ponto de partida para a avaliação da medida no Congresso.
Até que haja aprovação e entrada em vigor de uma eventual lei, a existência de um desconto no contracheque não significa, por si só, que tenha ocorrido o crime descrito no projeto. A aplicação de qualquer norma penal depende da legislação vigente e da apuração dos fatos pelas autoridades competentes.
A matéria divulgada pela Câmara destaca que o projeto busca responder especificamente à fraude praticada no registro da folha. O foco está na proteção do valor devido ao trabalhador contra a inclusão de deduções sem autorização.
Impacto previsto sobre o valor recebido
O efeito considerado pela proposta é direto: um desconto inserido fraudulentamente reduz o valor que chega ao trabalhador. A alteração pode aparecer no contracheque como uma dedução, embora não tenha sido autorizada.
Ao tratar desse mecanismo, o projeto relaciona a falsidade do lançamento ao prejuízo sobre a remuneração. O registro não autorizado modifica a composição da folha e interfere no pagamento final calculado para o período.
Essa conexão é importante para o desenho da medida porque o texto não se volta a qualquer erro administrativo ou divergência de cálculo. A proposta se refere à fraude, isto é, à inserção indevida de um desconto com impacto sobre o valor recebido.
O enquadramento penal específico pretendido pelo projeto pretende deixar expressa essa forma de atuação. A previsão teria como referência a alteração fraudulenta da folha e o resultado de reduzir a remuneração por meio de um lançamento sem autorização.
O que ainda depende da análise legislativa
Como o projeto está em tramitação, ainda dependem do processo legislativo a definição final da redação, a aprovação da proposta e a eventual transformação do texto em lei. Também não há, com base apenas na apresentação da matéria, uma nova regra vigente para os descontos em folha.
A discussão na Câmara se concentra na conveniência de estabelecer uma resposta penal própria para a fraude no processamento salarial. O projeto procura preencher esse espaço com uma descrição específica da conduta e de seu efeito sobre a remuneração.
O debate envolve, portanto, a forma de tratar lançamentos falsos ou não autorizados que aparecem no contracheque e produzem redução no pagamento. A proposta leva essa situação para o campo de uma tipificação penal própria, caso seja aprovada.
Enquanto a análise não for concluída, permanecem válidas as regras em vigor para o processamento da folha e para a apuração de eventuais irregularidades. O conteúdo divulgado pela Câmara se refere à proposta em exame, e não a uma mudança já incorporada à legislação.
Fonte: Agência Câmara de Notícias.